香港离岸豁免,简单来说,就是香港税务局根据"地域来源征税"原则,利润来源于香港,才需要交税;利润完全来自香港以外,可申请离岸豁免,豁免缴纳香港利得税。
一、香港离岸豁免条件——业务在香港境外
1、没有香港实体办公室:在香港没有实际的办公场所、没有雇佣本地员工、也没有仓储或物流设施。
2、所有业务在境外完成:比如供应商开发、合同谈判与签署、订单处理、到售后服务等关键环节,必须在香港境外完成。
3、货物/服务不经过香港:贸易类货物不进入香港关境(无清关、仓储、加工);服务类业务的提供和接收地点均在境外。
4、交易对手不是香港:供应商和客户都不是香港公司或香港税收居民,避免产生本地关联交易。
5、核心决策层不在香港:公司董事、高管等核心人员的常驻地及履职地在境外,董事会议等重大决策不在香港进行。
二、FSIE机制:被动收入的新规则
2023年1月1日起,香港实施了外地收入豁免征税机制(FSIE),这是为了回应欧盟关注、配合国际反避税标准而推出的重要改革。
FSIE涵盖的四类被动收入:
股息收入
利息收入
股份处置收益
知识产权衍生的收入
FSIE适用对象:仅针对跨国企业集团成员,不适用于纯本地企业或个人纳税人。
豁免条件:
利息、股息和股权处置收益:需满足经济实质要求(在香港有足够的人员、处所和营运开支)或持股要求(持有海外公司至少5%股份满12个月以上)。
知识产权收入:需满足关联要求,研发活动在香港进行的比例越高,可豁免比例越高。
重要提醒:如果不符合FSIE豁免条件,即使收入来自境外,也可能被视作香港来源收入而课税。
三、香港离岸豁免申请流程—总共4个步骤
申请离岸豁免的周期通常为6-18个月,会经过以下几个阶段:
阶段1:持牌会计师做账审计
必须由香港CPA持牌会计师完成审计报告,报告需明确标注离岸收入占比、业务发生地、交易明细。
阶段2:提交豁免申请
在填写香港利得税表的时候,勾选“申请离岸收入豁免”,提交全套材料包括审计报告、离岸业务材料文件及业务运营地点真实性声明。
阶段3:税局调查问卷和答辩
税务局在收到公司离岸豁免申请后,会根据公司情况下发离岸调查问卷,企业需要在1个月内以书面形式回复税务,如果公司规模比较大,也可以申请延期回复,根据具体情况来调整。
阶段4:获批/驳回
如果离岸豁免审批通过,税局会下发书面通知书,内容“有关你答复本局就上述利得税报税表所作出的提问,我在考虑过你提供的资料后,认为无需对所查询的事项作出评税上的调整”。获批后豁免资格有效期为3-5年,这期间都不用再缴纳利得税;驳回后可补充证据或调整业务模式,6个月后重新申请。
四、离岸豁免准备资料——缺一不可
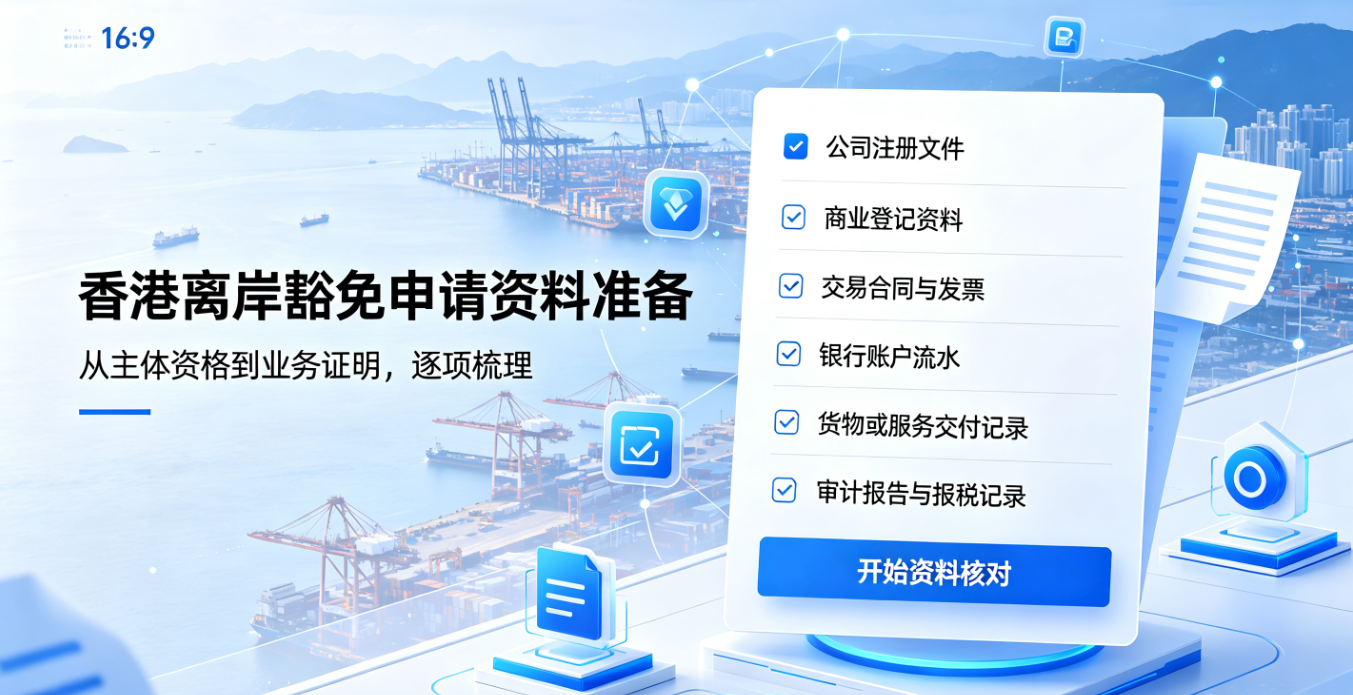
1、公司文件和股东董事信息
注册文件:公司注册证书、商业登记证、周年申报表、公司章程。
股东董事名册:记录公司股权结构和控制人信息。
注册地址证明:法定秘书及注册地址证明,确认无实际在港办公。
2、业务运营核心证明材料
这部分是证明“业务在境外”的关键,以贸易公司为例:
完整交易合同:与供应商和客户的采购合同、销售合同。需体现合同签署地在香港境外。
清晰的资金流水:银行月结单、跨境付款凭证,证明资金收付路径未经过香港本地清算系统。
全流程物流单据:提单(B/L)、空运单、报关单。关键要显示“起运港”和“目的港”均非香港。若经香港中转,需提供中转证明。
沟通与决策记录:与海外客户的业务洽谈邮件(最好含IP信息)、会议纪要,证明核心决策和沟通在境外完成。
3、运营实质和人员证明
董事/高管境外记录:核心人员的出入境记录(证明在港停留≤60天)、境外居住证明。
境外办公证明:境外办公场地的租赁合同、水电费单、办公场景照片(含门牌号)。
境外雇佣记录:境外员工的雇佣合同、社保缴纳记录。
4、审计与专项报告
审计报告:必须由香港持牌会计师出具。普通审计不行,必须出具能明确标注“离岸利润”的专项审计报告,详细分析利润来源地和业务离岸特征。
业务说明函:详细阐述公司商业模式、业务全流程及为何符合离岸豁免条件的说明信。
5、官方申请表格
利得税报税表(BIR51):在表格中明确勾选“申请离岸收入豁免”。
离岸收入调查问卷(IR1313/IR1314):税局下发后需在限期内(通常1个月)精确回答。
五、香港离岸豁免—适用行业与典型代表
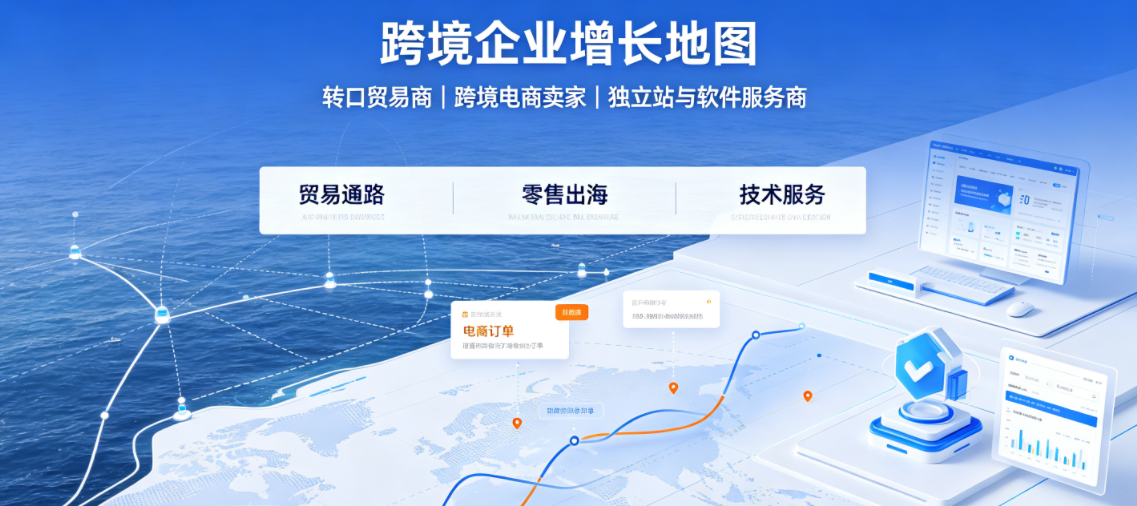
以下三类企业是目前成功通过离岸豁免申请的典型代表:
场景A:传统转口贸易商
香港公司与海外客户签订合同,向大陆工厂采购,货物由大陆工厂直接发往海外,不经香港。
场景B:跨境电商卖家
利用香港公司作为收款主体,采购由大陆主体进行,货物由亚马逊FBA配送或直发,均未进入香港。
场景C:独立站/软件服务商
客户全部在海外,服务器不在香港(在欧美云服务商),开发与维护工作由内地团队完成。
如果你的香港公司需要申请香港离岸豁免,不妨联系联易达秘书公司。专业团队、高效服务、合规保障,联易将为您量身定制方案,让您的企业无忧前行。
✔ 联易达有丰富的离岸豁免实操经验及多个成功案例;
✔ 深耕香港财税合规领域,熟悉税务实务惯例;
✔ 具备处理香港税务局问询、答辩、补充说明等全流程专业能力;
✔ 能够高效应对香港税务局各类复杂问询信件,精准回复问询信件;
✔ 擅长协助客户梳理并整理具有实质支撑力的离岸运营证据材料;
✔ 持有香港“信托或公司服务提供者牌照”(TCSP牌照),具备合法执业资格。