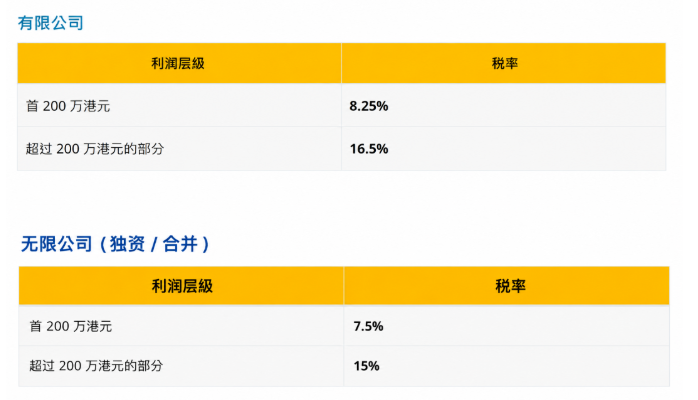
香港公司利得税实行两级制税率,整体税负具备明显优势:
首200万港元应评税利润:8.25%;
超过200万港元的部分:16.5%。
但“低税率”不等于“零税率”。香港采用地域来源征税原则,只有源自香港本地的利润才需缴纳利得税。若该公司的利润完全来自香港境外,则可通过合规程序申请离岸收入豁免,实现该部分利润的0%税负。
一、什么是香港公司离岸豁免?
依据香港《税务条例》第14条,香港实行属地征税原则,核心规则非常清晰:
1)仅对产生或得自香港的利润征收利得税;
2)完全源自香港境外的利润,可申请离岸豁免,免征利得税;
简单来说:如果你的香港公司,所有创收核心业务、利润来源均不在香港境内,可通过合规申请,将离岸利润税率降至0%,无需缴纳8.25%/16.5%的香港利得税。
二、如何判断符不符合离岸豁免标准?
判断是否符合离岸豁免,核心看一点:你的利润是否“源自”香港。 香港采用地域来源征税原则,只有源自香港的利润才需缴税,税务局会通过一套被称为“营运测试”的实质审查框架,全面审视你公司的业务运作
通常满足以下条件的公司,更可能被认定为离岸经营:
无香港实体运营:在香港没有办公室、没有全职员工。
核心业务全在境外:合同谈判、签署、执行、售后服务等所有关键环节,都不在香港发生。
交易方非香港居民:供应商和客户都不是香港公司或个人。
货物流不经过香港:货物直接从境外供应商运往海外客户,不经香港报关、仓储或加工(单纯中转需提供证明)。
⚠️ 特别注意:主动收入与被动收入,审查规则不同
近年来规则有更新,你的收入类型会影响申请路径:
主动收入(如贸易、服务利润):核心是通过上述营运测试,证明所有业务活动都发生在境外。
被动收入(如股息、利息、股权处置收益等):自2023年起,这类收入申请豁免还需额外满足 “经济实质要求” 。公司需证明在香港有足够的人力(合格雇员)和运营开支,以说明对相关资产进行了实质管理。这对于纯控股公司要求会相对宽松一些。
三、申请全流程详解(6-18个月)
离岸豁免申请是一项系统性工作,整体周期通常为6-18个月,具体取决于税务局问询轮次和企业资料准备进度。
步骤一:前期评估筛查
对公司业务模式、合同流、资金流、货物流进行全面预评估,判断是否适合提出申请。
步骤二:做账审计
由香港持牌会计师进行规范做账和审计,在审计报告中如实披露公司收入构成,并标注离岸收入金额及离岸豁免申请意向。
步骤三:递交正式申请
由审计师代表企业向香港税务局提交离岸豁免书面申请,随附审计报告、业务说明、组织架构图、典型交易流程说明等材料。
步骤四:税务局问询(可能多轮)
税务局收到申请后通常在3-6个月内发出第一封问询函,就公司业务细节、合同流、货物流、决策地点等提出具体问题。企业需在规定期限内(通常1个月)书面回复并提供佐证材料。
根据企业情况复杂度,可能经历2-4轮补充提问。
步骤五:出具最终审查结果
税务局完成审查后出具结果:豁免同意书(申请获批)或驳回通知(需按规定就相关利润缴纳利得税)。
四、香港离岸豁免常见被驳回原因
自查!只要中一条,今年豁免大概率失败:
(1)交易对手模糊,无法证明非香港本地交易
税局现在强制要求:提供上下游公司注册证书、非香港经营声明,纯口头解释无效。
(2)单据碎片化,合同、物流、资金、客户信息不闭环
AI系统自动比对四流一致性,缺任意一环,直接判定利润来源存疑。
(3)常年零员工、零场地、纯空壳收汇
无任何经营痕迹、无办公支出、无运营记录,直接判定无经济实质、刻意避税。
(4)少量香港关联交易、本地询盘却未主动披露
只要有香港客户、香港物流、香港沟通记录未申报,直接推翻全部豁免。
(5)往年敷衍做账、简易审计、资料留存不完整
历史账务粗糙,本年度申报直接连带追溯核查,新旧账逻辑冲突直接驳回。
五、申请离岸豁免要准备哪些材料?
税务局是个案审查,每个案子看的是具体事实,企业要承担全部举证责任。
常规需要准备的材料大致分这么几类:
主体和决策类:公司组织架构图、业务模式说明、董事会会议记录和决议、董事高管的任职证明和常驻地说明
交易凭证类:上下游合同、采购销售订单、商业发票、业务往来邮件、谈判沟通记录
物流货权类:海运空运提单、舱单、进出口报关单、仓储单据、货物收发凭证
人员和运营类:员工名单、岗位职责、工作地点说明、差旅记录、薪俸税缴纳证明
资金结算类:银行账户流水、收付款凭证、资金调度说明
税务局审查过程中可能会要求补充资料或发出质询,这个阶段的回应质量很是关键。材料组织得好、逻辑清晰,很多质询一轮就可以过;材料东拼西凑、前后矛盾,就容易被税局深挖。
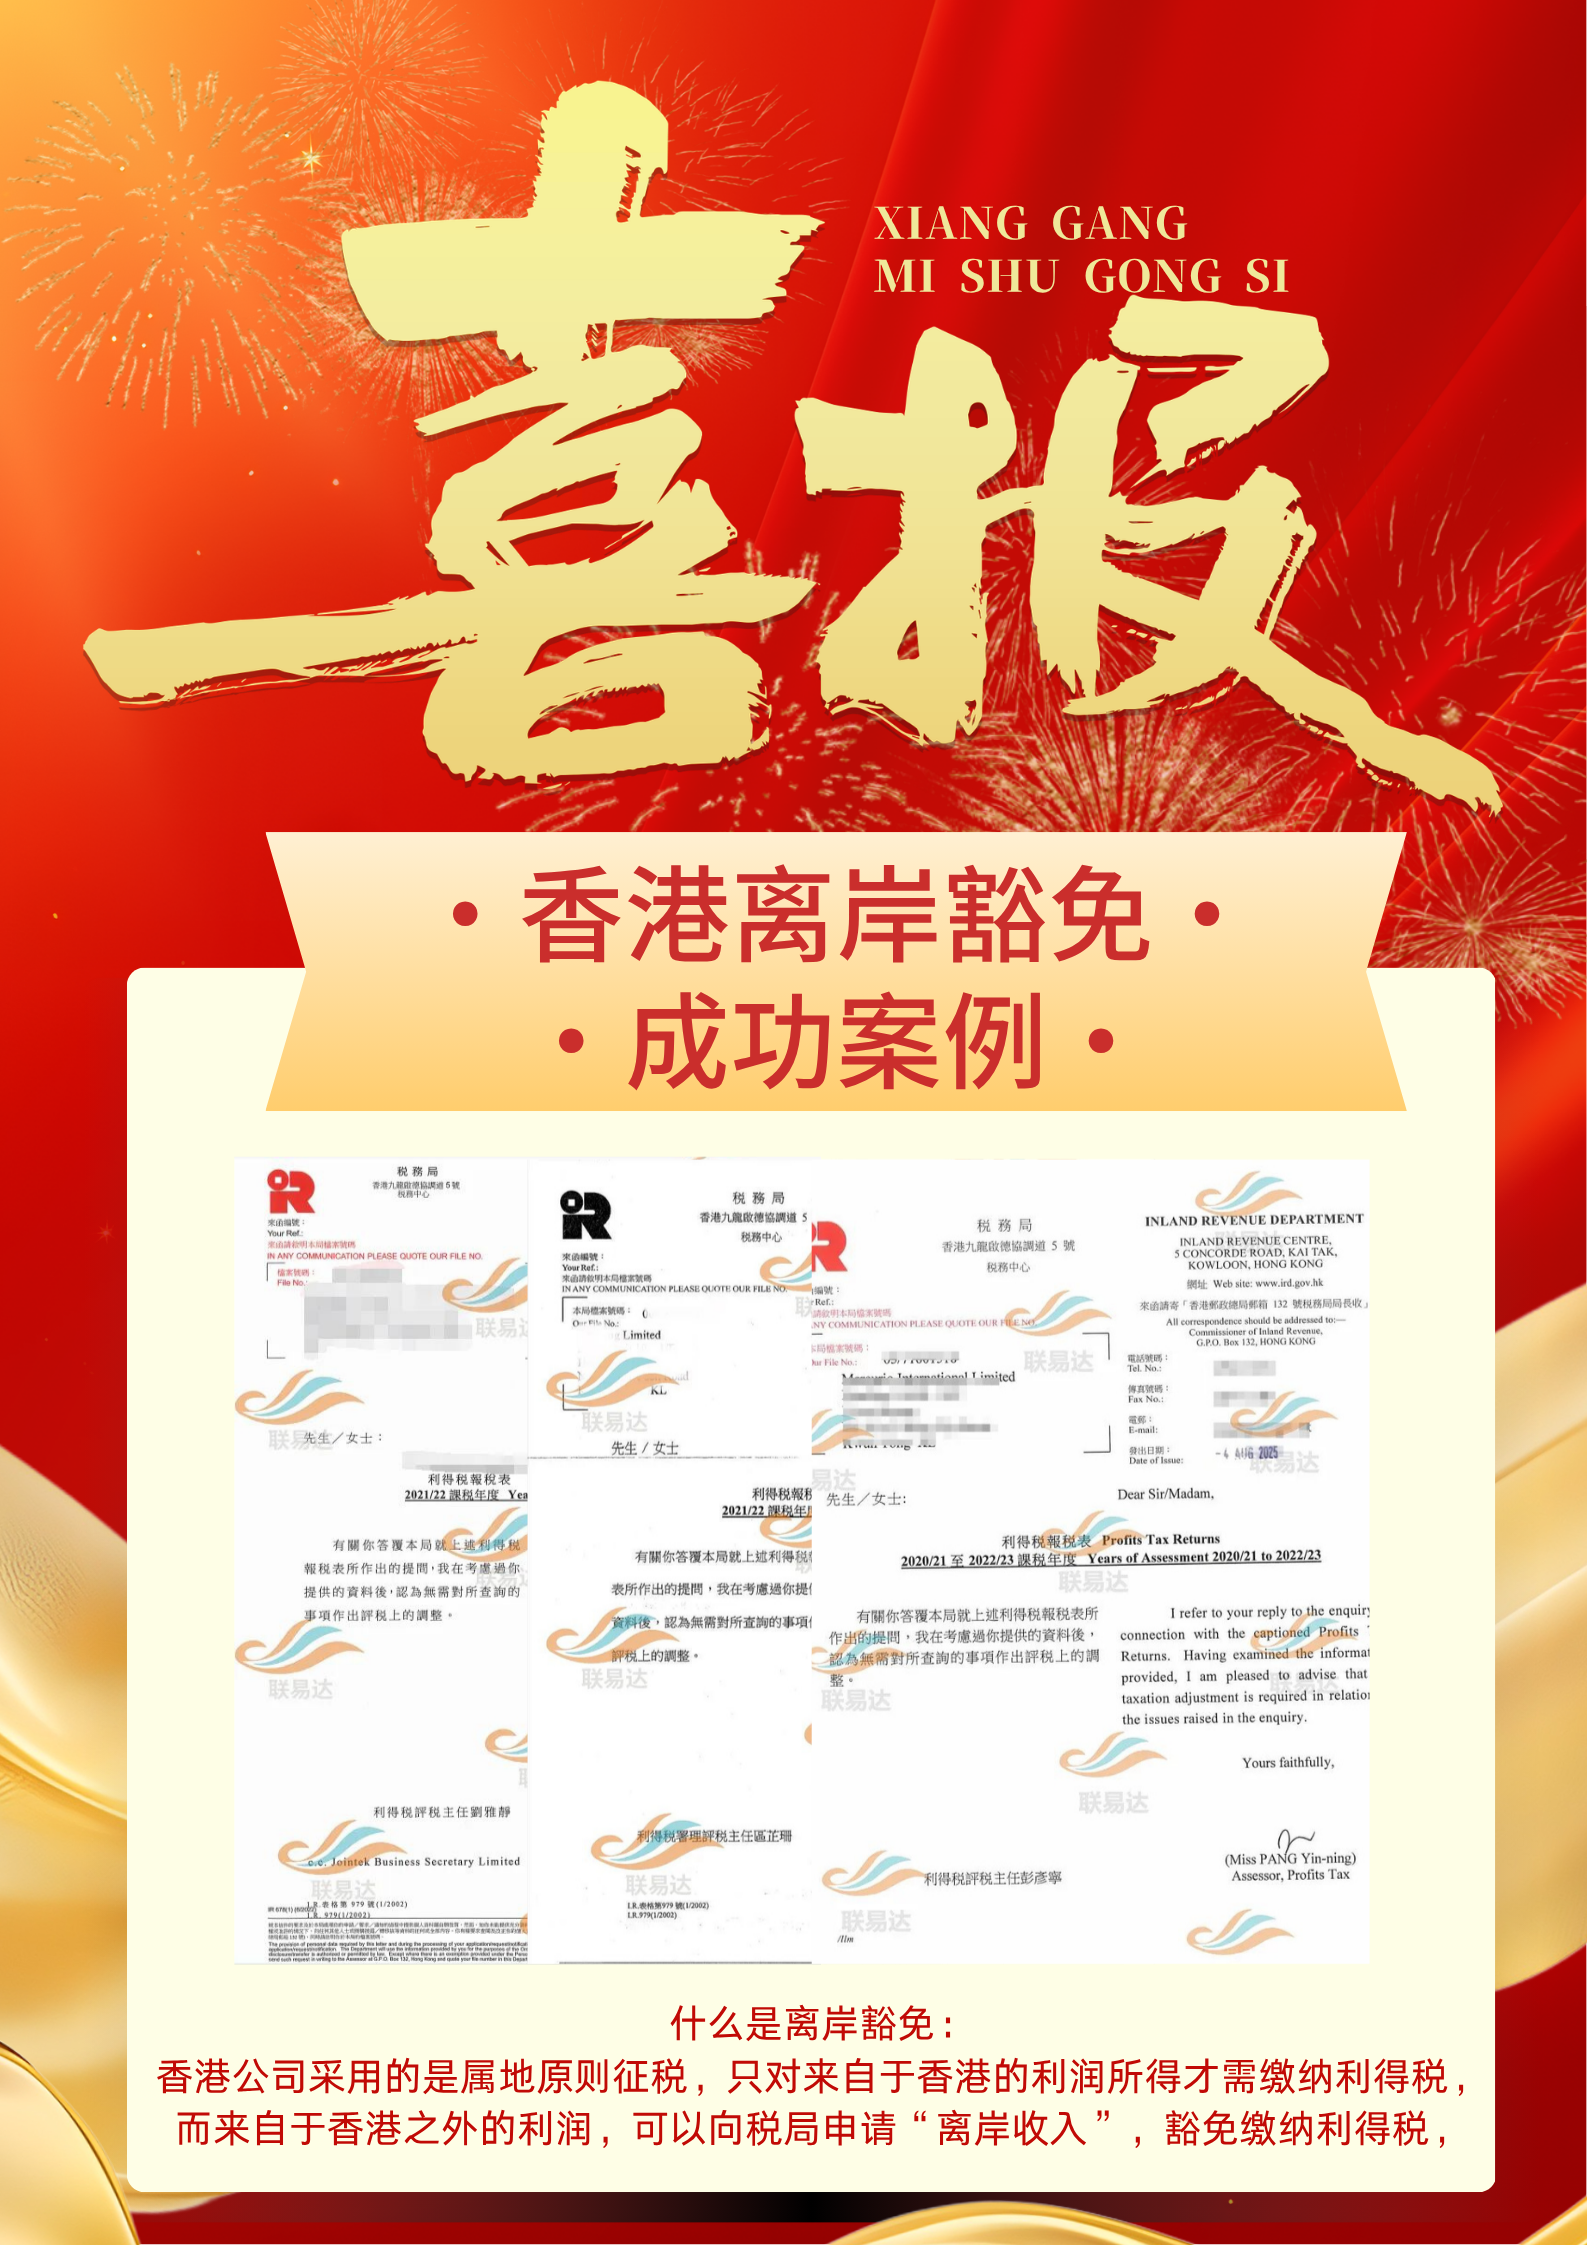
如果你的香港公司需要申请离岸豁免,不妨联系联易达秘书公司。专业团队、高效服务、合规保障,联易将为您量身定制方案,让您的企业无忧前行。
✔ 联易达有丰富的实操经验及多个成功案例;
✔ 深耕香港财税合规领域,熟悉税务实务惯例;
✔ 具备处理税务局问询、答辩、补充说明等全流程专业能力;
✔ 能够高效应对税务局各类复杂问询信件,精准回复问询信件;
✔ 擅长协助客户梳理并整理具有实质支撑力的离岸运营证据材料;
✔ 持有香港“信托或公司服务提供者牌照”(TCSP牌照),具备合法执业资格。